
 Available in US
Inhaltsverzeichnis
Warum Bankroll-Management der unterschätzte Schlüssel zum langfristigen Wett-Erfolg ist
Das war der Moment, in dem ich wirklich verstanden habe, worum es geht: Ich hatte sieben richtige Wetten in Folge getippt, aber trotzdem weniger Kapital als zu Beginn der Woche. Weil ich bei den ersten vier Wetten zu viel gesetzt hatte und zwei davon verloren hatte, zehrte der Schaden alles auf, was die sieben Treffer eingebracht hatten.
Bankroll-Management ist nicht das Sexieste im Sportwetten-Universum. Wer über spektakuläre Akkumulatoren und traumhafte Quoten sprechen möchte, verliert das Grundprinzip aus den Augen: Wetten ist ein Langzeitprojekt, und wer nicht systematisch mit seinem Kapital umgeht, verliert früher oder später – unabhängig von seiner taktischen Fähigkeit. Laut eishockeywettentipps.com 2026 gewinnen NHL-Heimteams rund 53 % ihrer Spiele – eine knappe Mehrheit, die zeigt, wie dünn die Marge zwischen Gewinn und Verlust im Eishockey-Wettmarkt ist.
Die gute Nachricht: Solides Bankroll-Management ist kein Raketenwissenschaft. Es erfordert Disziplin, nicht Komplexität. Und genau das ist die Herausforderung – denn Disziplin beim Wetten fühlt sich oft wie Selbstbeschränkung an, gerade dann, wenn man von einer Wette überzeugt ist.
Die 2–3 %-Staking-Regel erklärt
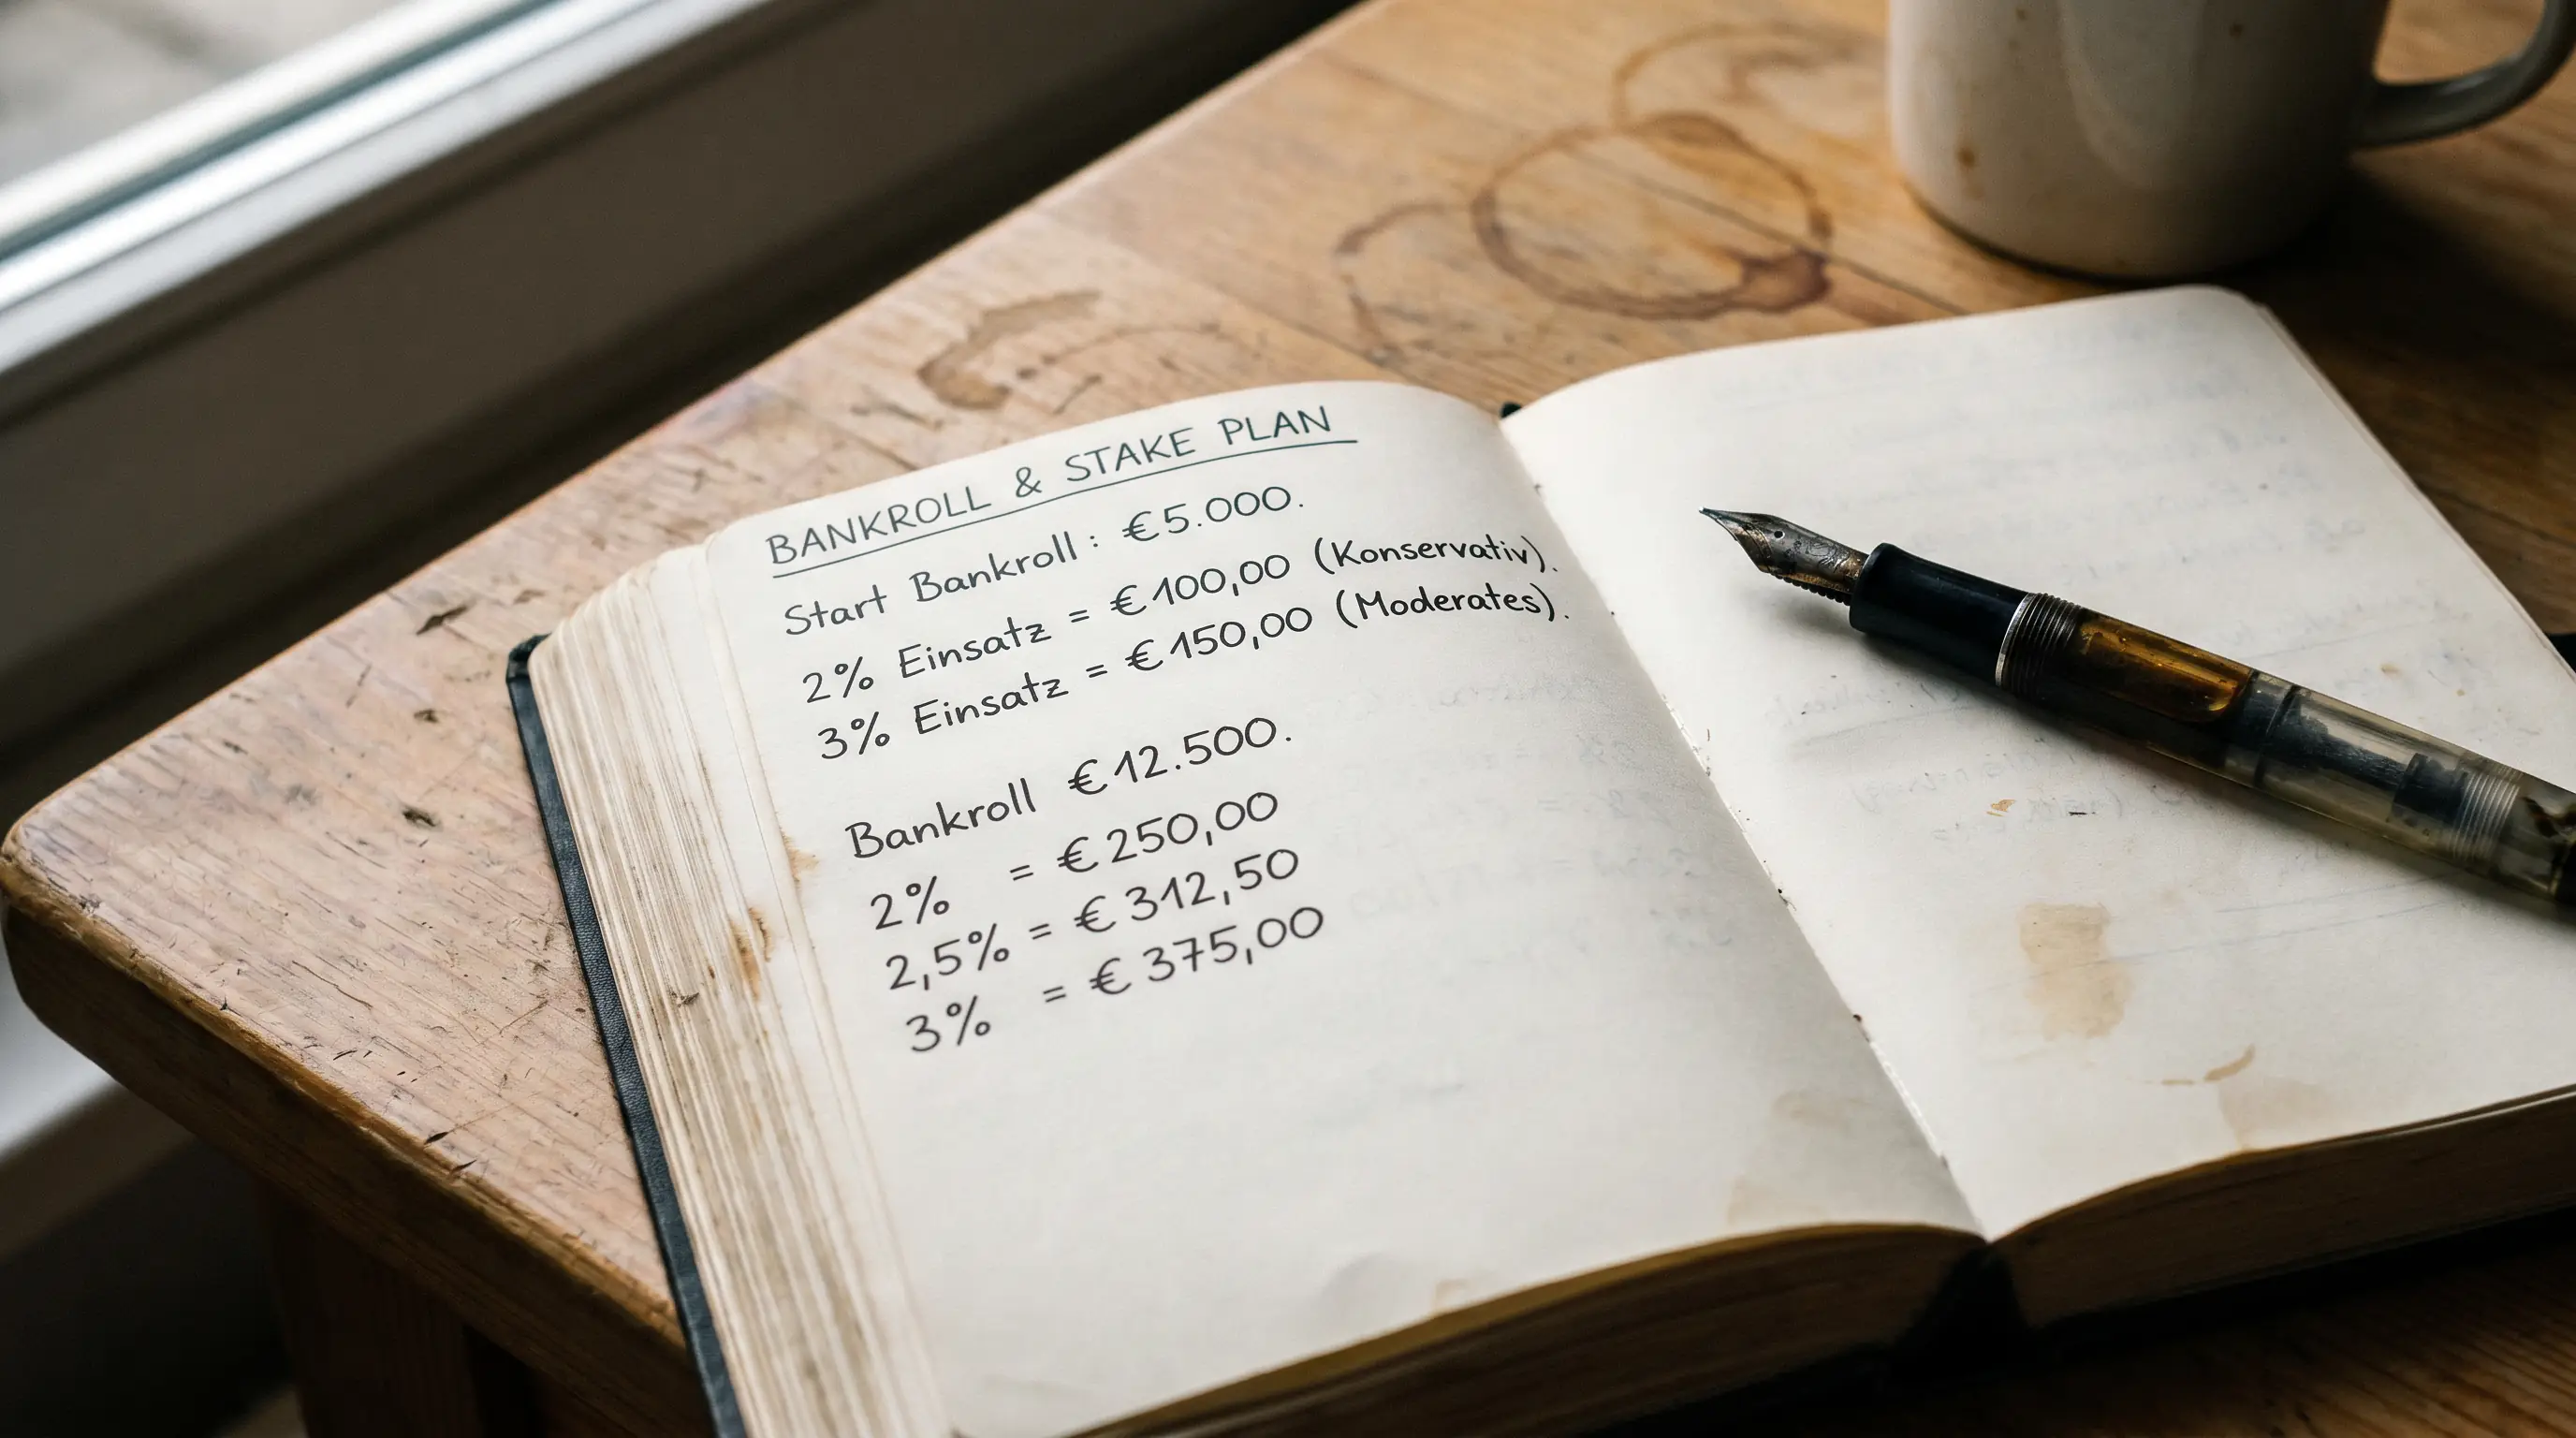
Die 2–3 %-Staking-Regel ist die am meisten empfohlene und am häufigsten ignorierte Regel im Sportwetten. Sie besagt: Setze nie mehr als 2–3 % deiner gesamten Bankroll auf eine einzelne Wette.
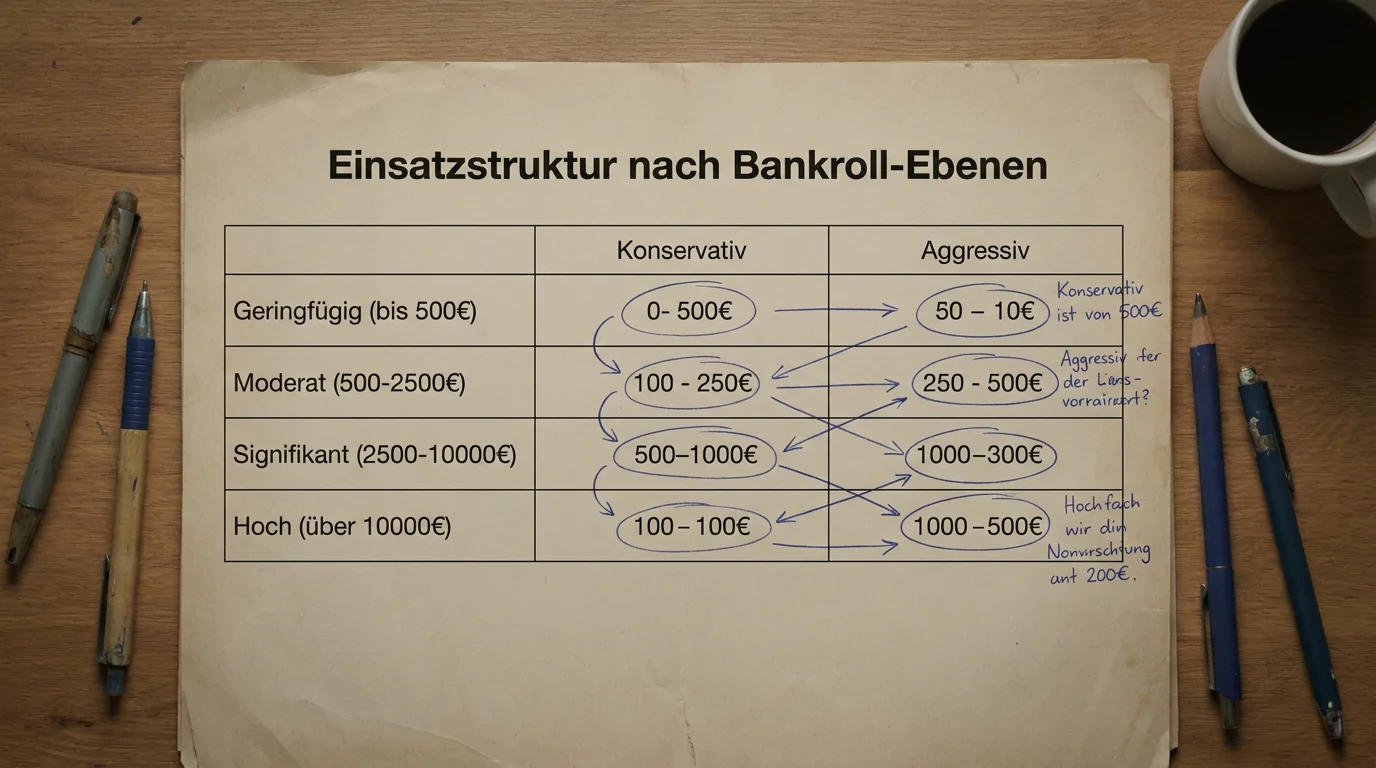
Praktisches Beispiel: Bei einer Bankroll von 500 Euro beträgt der maximale Einzeleinsatz nach der 2-%-Regel 10 Euro, nach der 3-%-Variante 15 Euro. Das klingt wenig – und das ist der Punkt. Ein Verlust von 10 Euro bei einer 500-Euro-Bankroll beträgt 2 %. Zehn aufeinanderfolgende Verluste (statistisch möglich, auch bei guten Wettern) reduzieren die Bankroll auf rund 403 Euro – schmerzhaft, aber überlebbar. Bei einem 10-%-Einsatz pro Wette wären dieselben zehn Verluste katastrophal: Die Bankroll fiele auf rund 174 Euro.
Diese Zwischenbemerkung ordnet die folgende Visualisierung ein und trennt die beiden Bildmotive redaktionell voneinander.
Für Eishockey-Wetter gibt es eine wichtige Ergänzung: Die NHL bietet bis zu 82 Spiele pro Team in der regulären Saison – ein dichter Kalender mit täglich mehreren Partien. Die schiere Masse an Wettelevents verführt zu erhöhten Wetteinsätzen. Das Staking-Prinzip diszipliniert: Nicht mehr setzen als geplant, auch wenn „heute Abend fünf sichere Spiele“ auf dem Plan stehen. Sichere Spiele gibt es im Eishockey nicht – es gibt nur besser oder schlechter begründete Wetten.
Varianz bei langen NHL-Saisons: Was das für deine Bankroll bedeutet
Wie lange ist eine NHL-Saison wirklich? Jedes Team absolviert 82 Spiele in der regulären Spielzeit – das sind bei 32 Teams insgesamt 1.312 Spiele, verteilt über rund sechs Monate. Für aktive Wetter bedeutet das eine Wettsaison mit enormem Volumen und entsprechend hoher statistischer Varianz.
Varianz bedeutet: Selbst bei einem positiven erwarteten Wert pro Wette (ein echter Edge über den Buchmacher) kann eine Verluststrähne von 15–20 Wetten auftreten, die vollständig im normalen statistischen Rauschen liegt. Das ist kein Anzeichen dafür, dass dein Ansatz falsch ist – es ist der natürliche Lauf der Dinge in einem Markt mit begrenzter Vorhersagbarkeit.
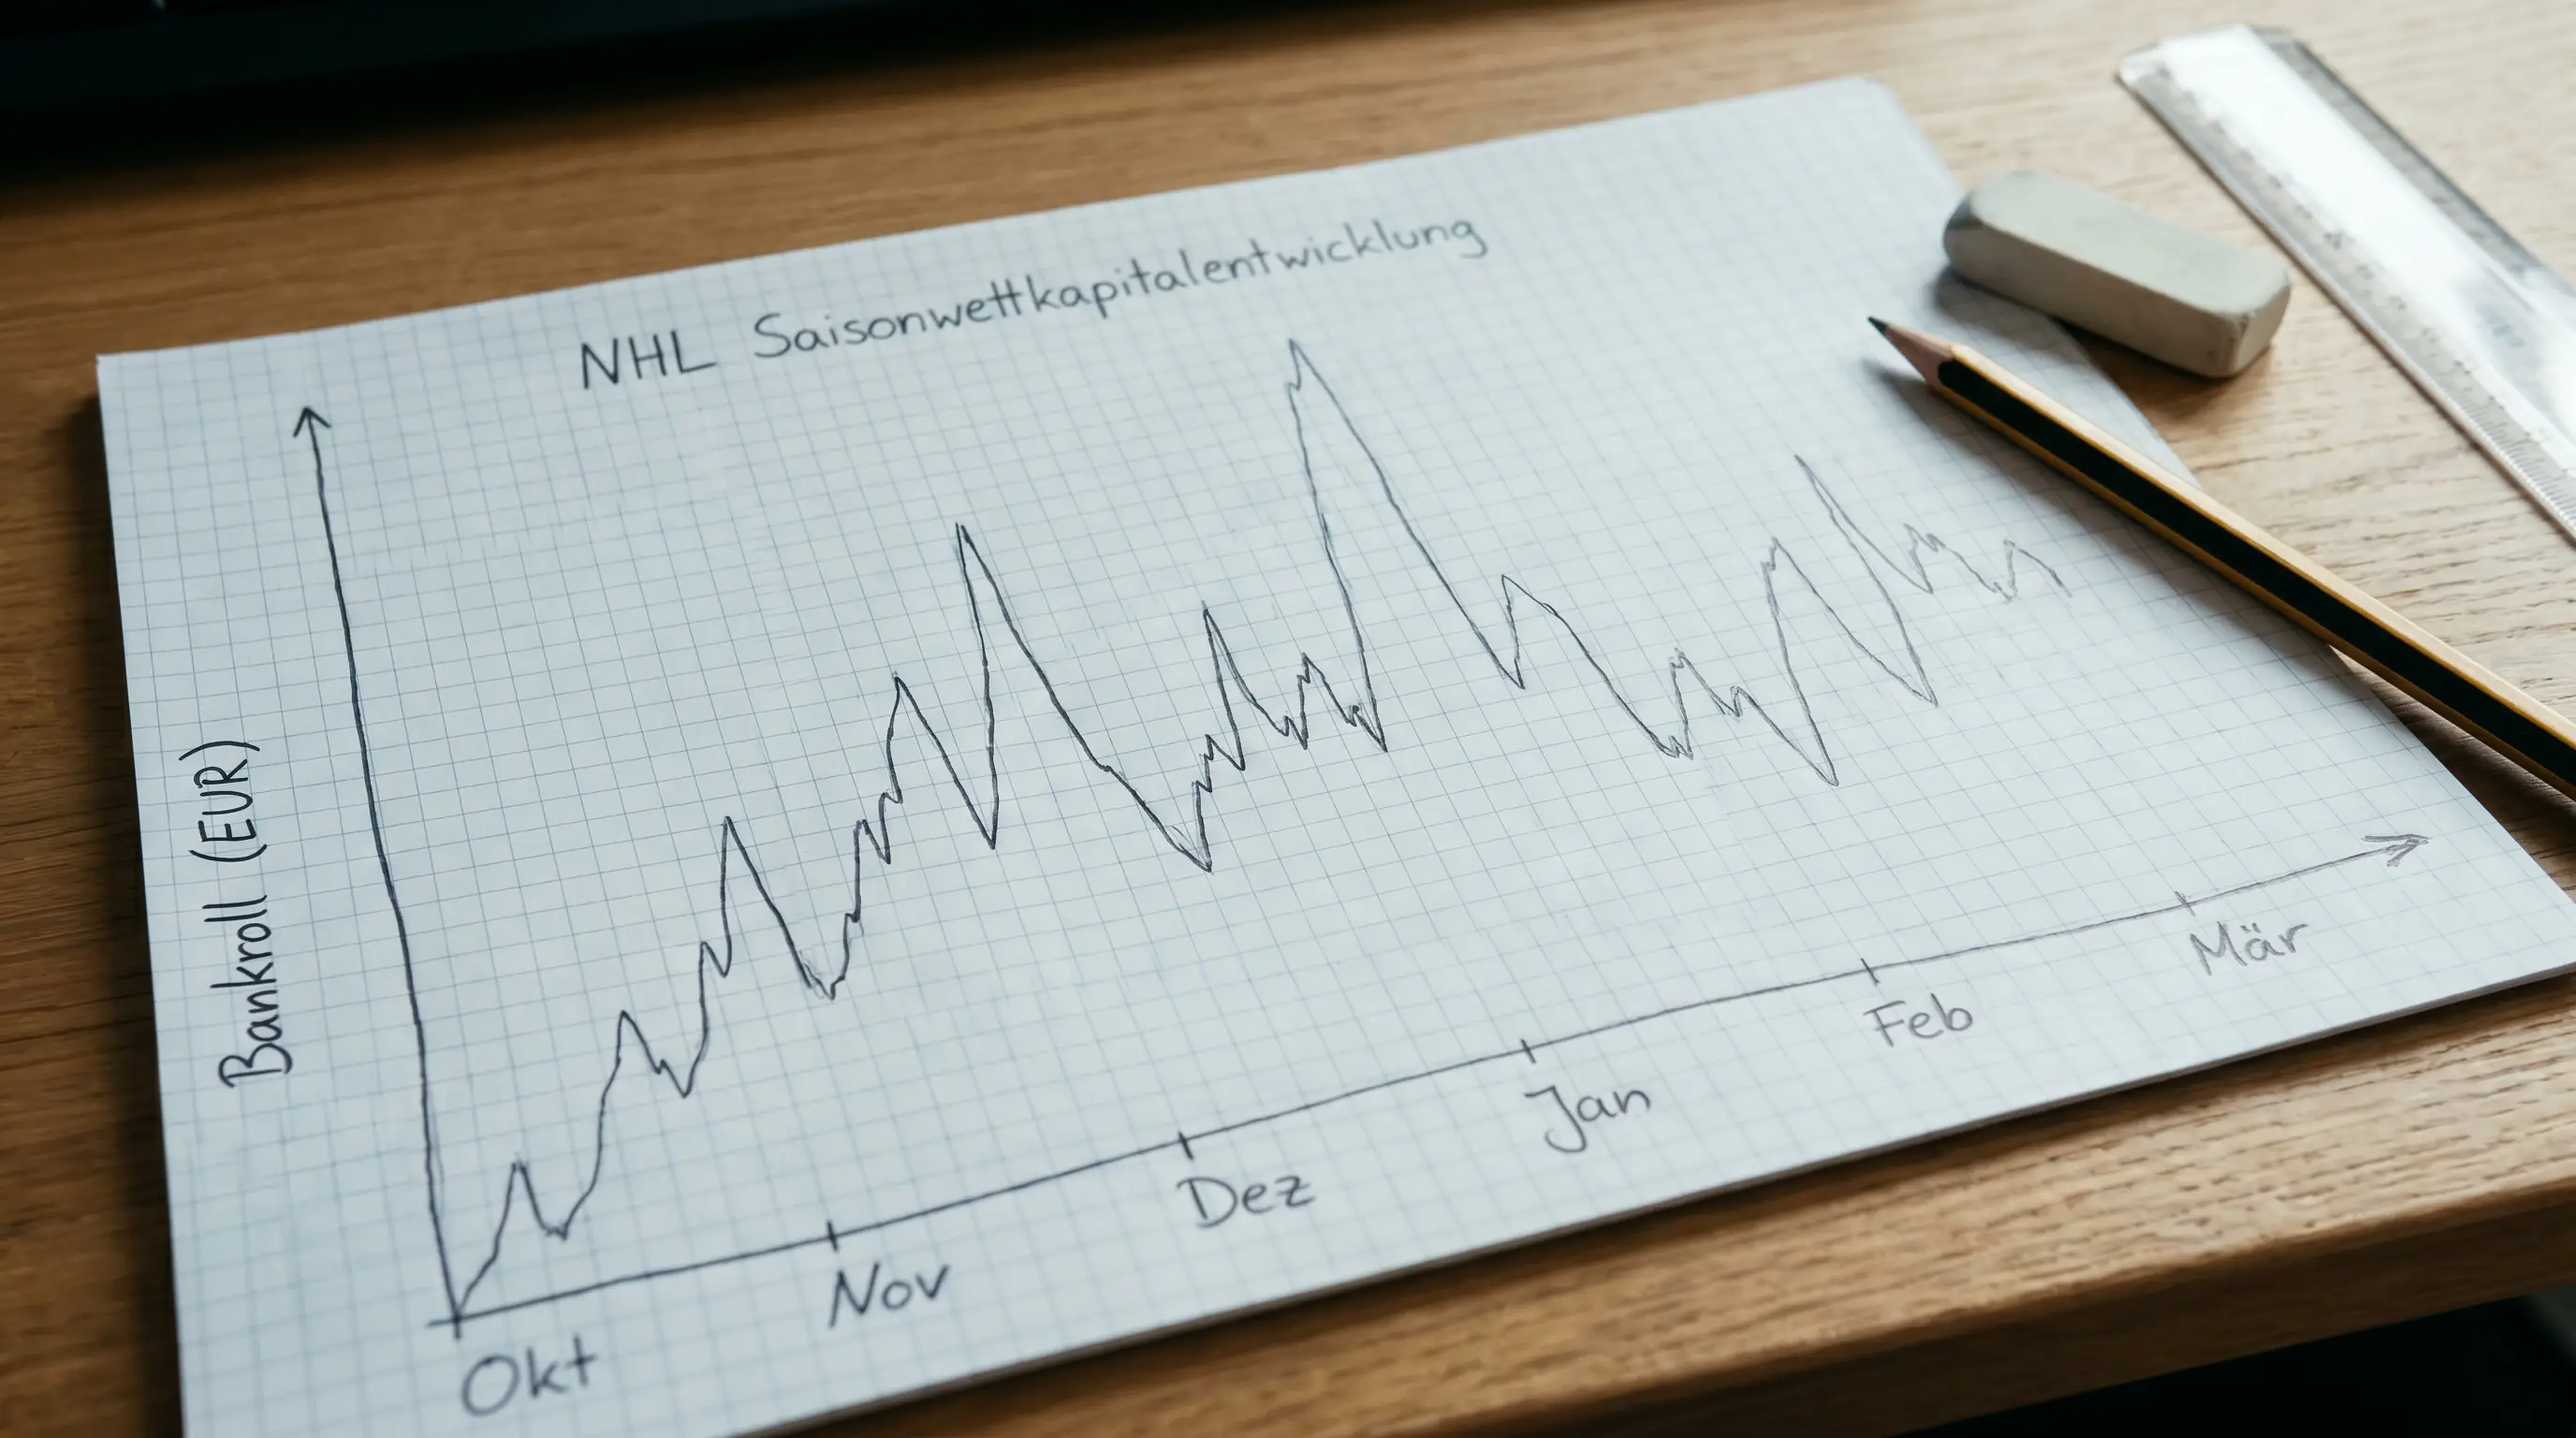
Praktische Konsequenz: Definiere deine Bankroll nicht auf Wochenbasis, sondern für die gesamte Saison. Wenn du mit 500 Euro in die NHL-Saison gehst, sollte dein Ziel nicht sein, jede Woche im Plus zu schließen, sondern die Saison mit positivem Saldo zu beenden. Kurzfristige Verlustphasen sind unvermeidlich. Die Reaktion auf eine Verluststrähne – Einsätze erhöhen, um die Verluste schnell wieder hereinzuholen – ist die häufigste Ursache für katastrophalen Bankroll-Verlust. Dieser Impuls muss systematisch kontrolliert werden.
Für die DEL gilt ähnliches: 52 Spiele pro Team in der regulären Saison, Playoffs und Pre-Playoffs. Auch hier ist die Versuchung groß, auf Lokalderby-Atmosphäre und persönliche Überzeugungen zu setzen, ohne das Staking-Disziplin aufrechtzuerhalten.
Verlustlimits setzen und Over-Betting vermeiden
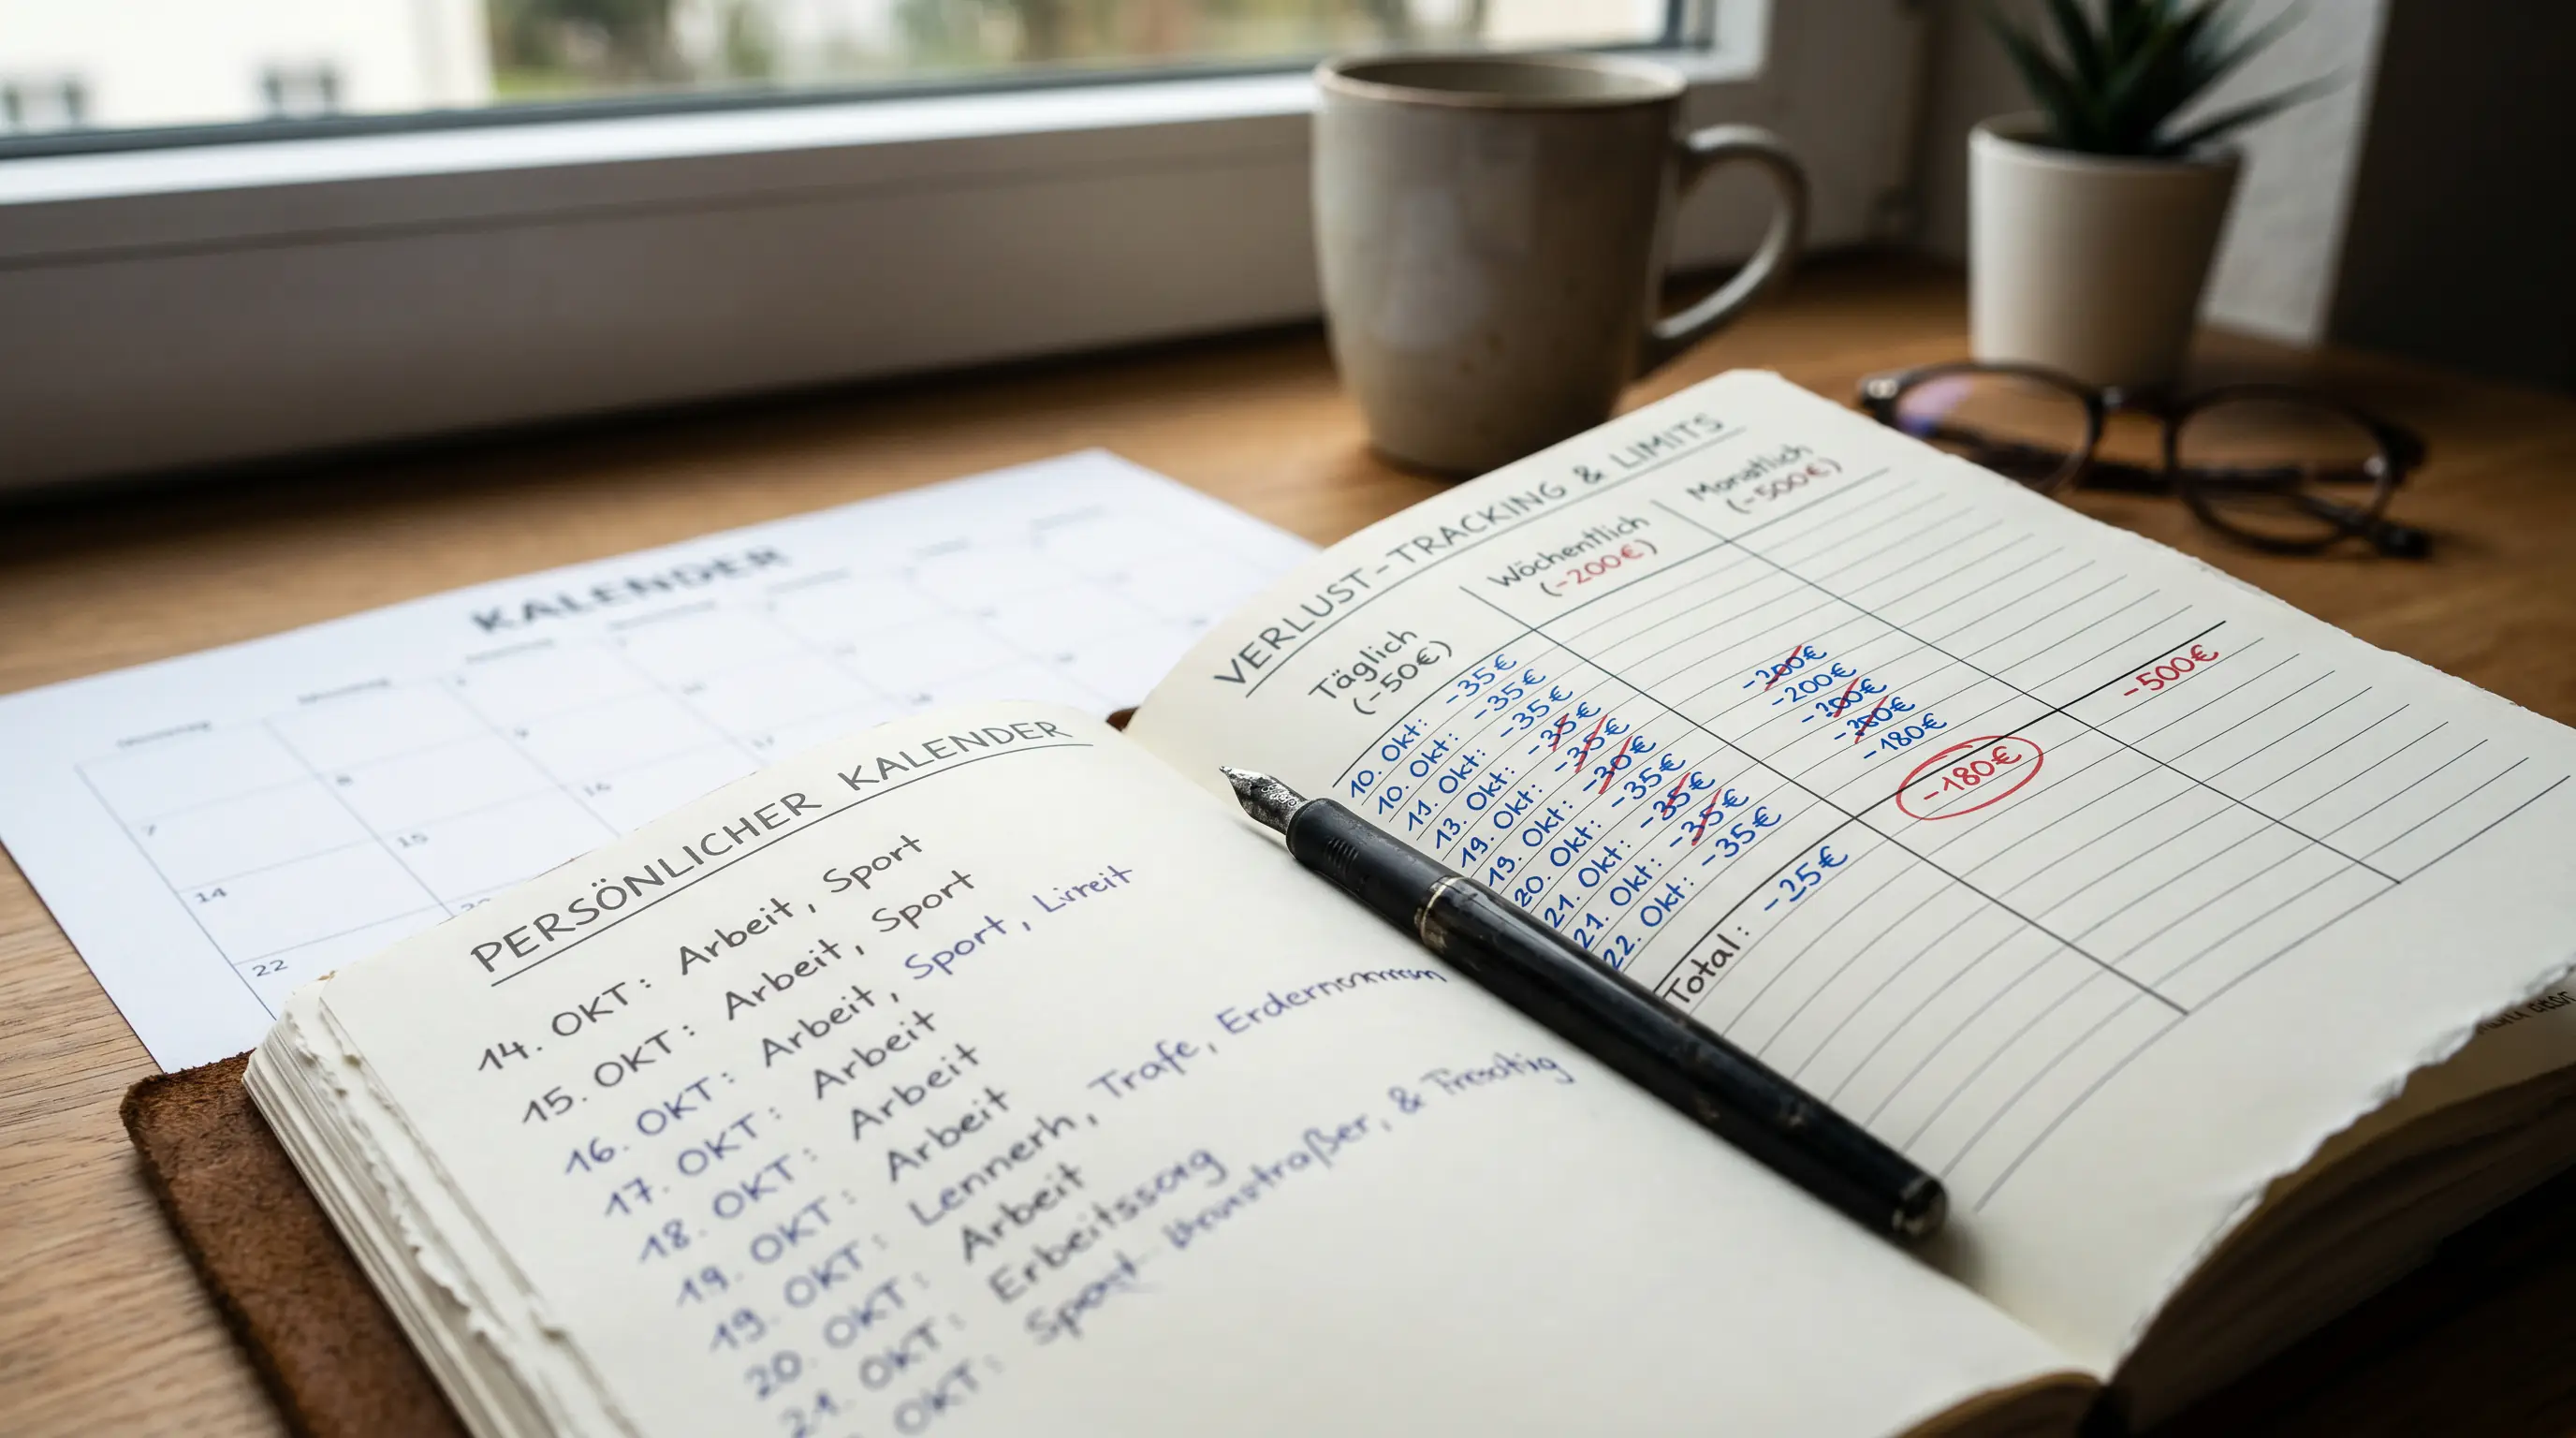
Verlustlimits sind das praktische Werkzeug gegen den schlimmsten Feind jedes Wetters: sich selbst nach einer Niederlage. Das Konzept ist einfach: Definiere vor der Saison ein tägliches, wöchentliches und monatliches Verlustlimit – und halte es ein, unabhängig davon, wie überzeugend die nächste Wettgelegenheit erscheint.
Konkret könnte das so aussehen: Bei einer Bankroll von 500 Euro gilt ein Tageslimit von 30 Euro (6 % der Bankroll), ein Wochenlimit von 75 Euro (15 %) und ein Monatslimit von 150 Euro (30 %). Ist das Tageslimit ausgeschöpft, ist die Wettsession beendet – ohne Diskussion. Verlustlimits haben nichts mit Pessimismus zu tun. Sie sind Schutzvorrichtungen gegen emotionale Entscheidungen in ungünstigen Momenten.
Over-Betting – zu viel auf eine einzelne Wette setzen – ist das häufigste Bankroll-Killer-Muster. Es tritt in zwei Formen auf: Das erste Muster ist das Vertrauensover-Betting: „Diese Wette ist so sicher, ich setze ausnahmsweise mehr.“ Das zweite ist das Revenge-Betting: „Ich muss die Verluste von gestern aufholen.“ Beide sind klassische kognitive Verzerrungen. Das LUGAS-System setzt in Deutschland ein monatliches Einzahlungslimit von 1.000 Euro anbieterübergreifend durch – das ist eine externe Schutzmechanismus, aber kein Ersatz für interne Selbstkontrolle. Eigene Limits müssen deutlich darunter liegen.
Bankroll-Wachstum über eine komplette Eishockey-Saison
Realistisches Bankroll-Wachstum über eine NHL-Saison sieht nüchterner aus als die Hochglanz-Erfolgsberichte in manchen Wett-Communities. Das ist gut so, weil es ehrlich ist.
Laut eishockeyquoten.com und eishockeywettentipps.com 2026 liegt der Quotenschlüssel für NHL-Wetten bei Top-Anbietern zwischen 93 und 95 %. Das bedeutet: Selbst ein Wetter ohne jeden Edge verliert auf lange Sicht 5–7 % seines Wetteinsatzes an die Buchmacher-Marge. Um diese Marge zu überwinden, braucht es einen echten Informationsvorsprung – sei es durch Taktikwissen, Verletzungs-Daten, Torhüter-Analyse oder lokales DEL-Wissen.
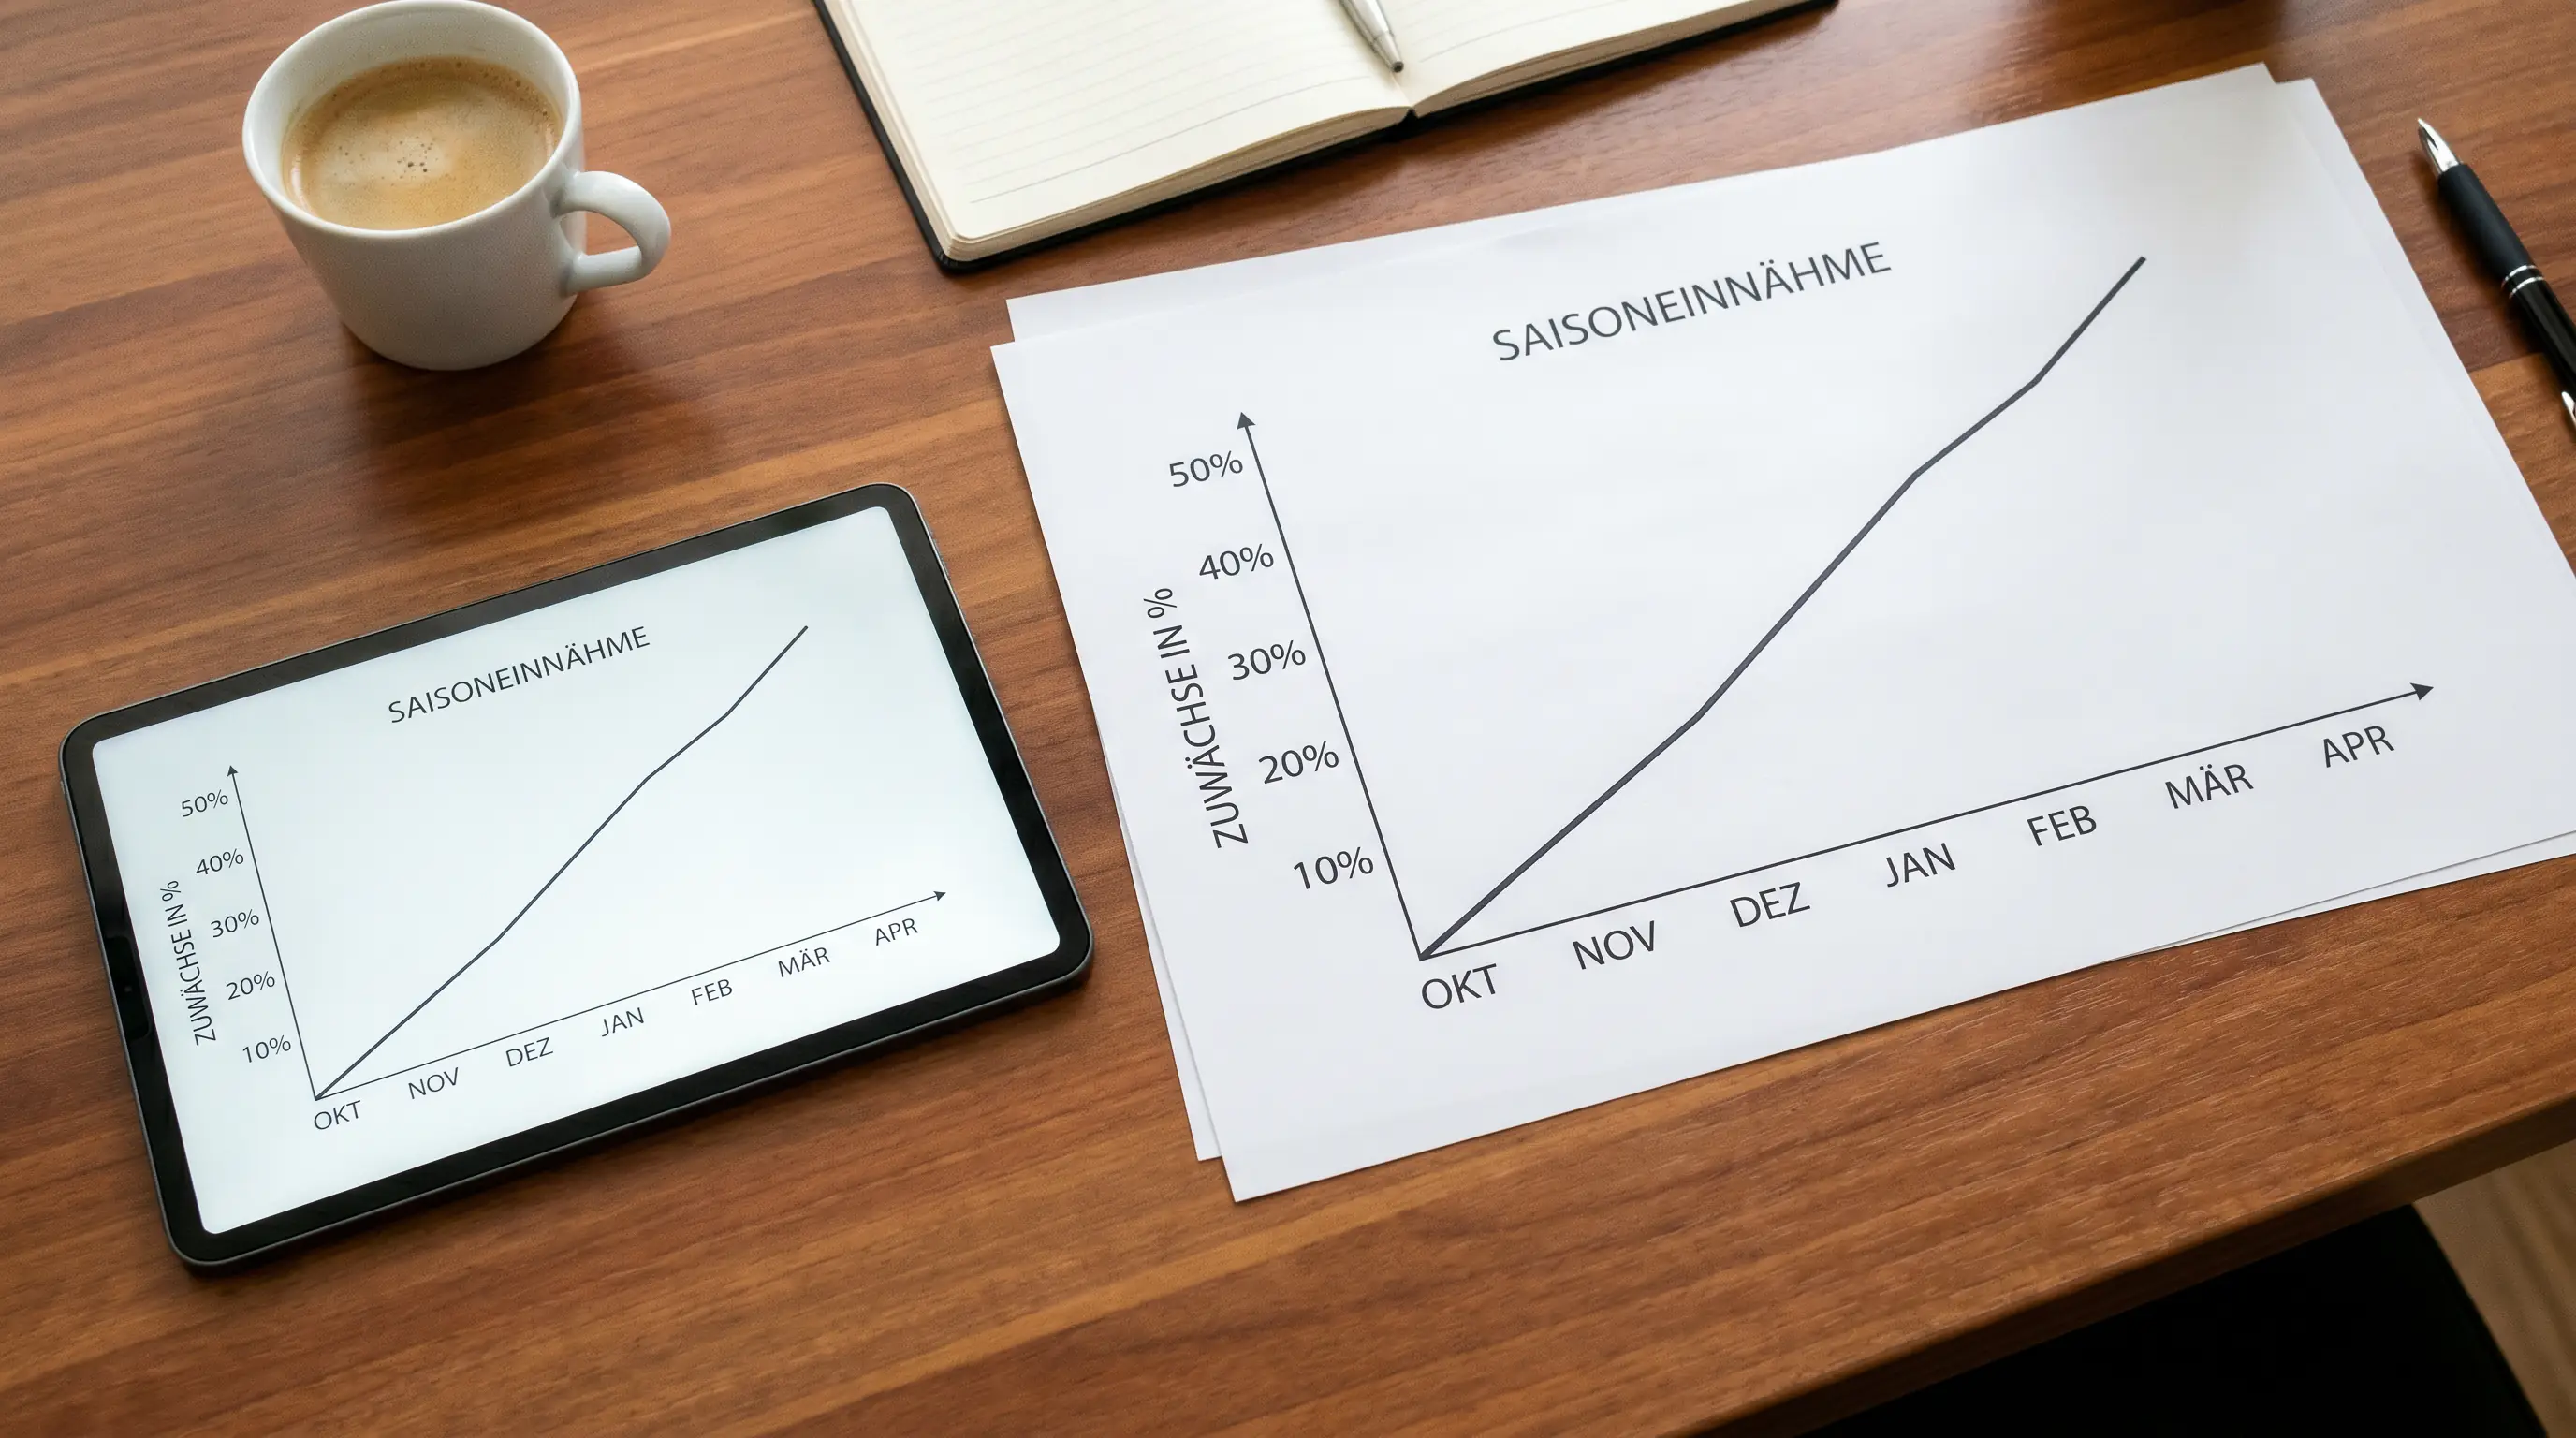
Ein realistisches Ziel für einen informierten Wetter über eine NHL-Saison: ein Return on Investment (ROI) von 3–7 % auf den gesamten Wetteinsatz. Das klingt bescheiden, ist aber über ein hohes Wettvolumen durchaus bedeutend. Bei einem monatlichen Wetteinsatz von 500 Euro und einem ROI von 5 % – verteilt über sechs Monate – ergibt sich ein Gewinn von 150 Euro. Kein Reichtum, aber ein solider Beweis, dass der Ansatz funktioniert.
Das Bankroll-Management ist der Unterbau, auf dem alle anderen Strategien aufbauen. Wer die Value-Betting-Strategie versteht und gleichzeitig sein Kapital schützt, hat die besten Voraussetzungen für eine nachhaltige Wettpraxis. Und wer Kombiwetten in sein Portfolio aufnimmt: Dort gelten dieselben Staking-Regeln – ein Dreier-Kombi ist weiterhin nur eine Wette im Sinne des Einsatzes, nicht drei separate.
Verantwortungsvolles Spielen bedeutet auch, die eigenen Grenzen zu kennen. Das monatliche LUGAS-Einzahlungslimit von 1.000 Euro gilt anbieterübergreifend für alle GGL-lizenzierten Anbieter – das ist der gesetzliche Rahmen. Dein eigener Wettrahmen sollte deutlich konservativer sein. Bei Anzeichen problematischen Spielverhaltens bietet die Bundeszentrale für gesundheitliche Aufklärung (BZgA) kostenlose Beratung an. Kombiwetten sollten immer im Rahmen eines wohldefinierten Budgets bleiben – nie als Versuch, Verluste schnell aufzuholen.
Was ist die 2–3 %-Staking-Regel und warum ist sie sinnvoll?
Die 2–3 %-Staking-Regel besagt, dass du nie mehr als 2–3 % deiner gesamten Bankroll auf eine einzelne Wette einsetzen solltest. Bei einer Bankroll von 500 Euro entspricht das einem maximalen Einzeleinsatz von 10–15 Euro. Diese Regel schützt deine Bankroll vor katastrophalen Verluststrähnen: Selbst zehn aufeinanderfolgende Verluste (statistisch möglich) reduzieren deine Bankroll nur auf rund 80 % des Ausgangswertes. Ohne Staking-Regel kann eine kurze Verlustphase den gesamten Wetteinsatz vernichten, unabhängig von der Qualität deiner Analyse.
Wie manage ich meine Bankroll über eine lange NHL-Saison?
Definiere deine Bankroll für die gesamte Saison (82 Spiele pro Team über 6 Monate) und setze tägliche, wöchentliche und monatliche Verlustlimits. Halte den Staking-Plan auch in Verlustphasen konsequent ein – Revenge-Betting (höhere Einsätze nach Verlusten) ist der häufigste Bankroll-Killer. Verfolge deinen ROI nicht täglich, sondern monatlich, um das statistische Rauschen heraus zu filtern. Ein realistischer Ziel-ROI für informierte Wetter liegt bei 3–7 % auf den Gesamteinsatz über eine Saison.
